今回は、勉強したことのまとめ回です。
普段、私は株式投資をメインとしていますが、実は「投資の花形」と言われるのは債券市場だと聞きました。
ナツキ
株式市場もかなり活発に思えるし、花形だと思ってた
債券市場は、株式市場よりも市場規模が大きく、国家や企業の財政に直接関わり、経済の動向にも敏感に反応する事から「花形」だと言われているそうです。
投資をするなら知っておくべき!と思うのですが、
ナツキ
プロが取引するイメージで、なんだか分かりにくい・・。
というのが本音。
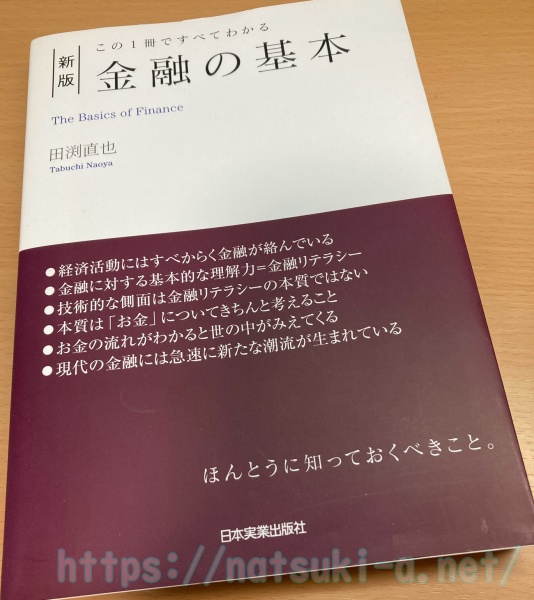
そこで「新版・この1冊ですべてわかる 金融の基本」の中の「第4章、債券市場」を読んでみました。
自分なりに内容をまとめてみます。
債券ってどんなもの?
まずは、債券がどんなものなのかについて。
債券と聞いて、私がすぐに思い浮かべたのは「国債」です。
よく政治のニュースなんかでも、「赤字国債を発行して財源を・・」というような文脈で出てきます。
ナツキ
文脈から借金かな?ってイメージ
イメージはだいたい合っていて、債券=負債証券の事です。
分かりやすく言うと、債券は借金の証書の事なんですね。
昔は本当に利息の「券」が付いていて、それを切り離して提出すると利息分を受け取れるようになっていたそうです。(下のイメージ図参照)
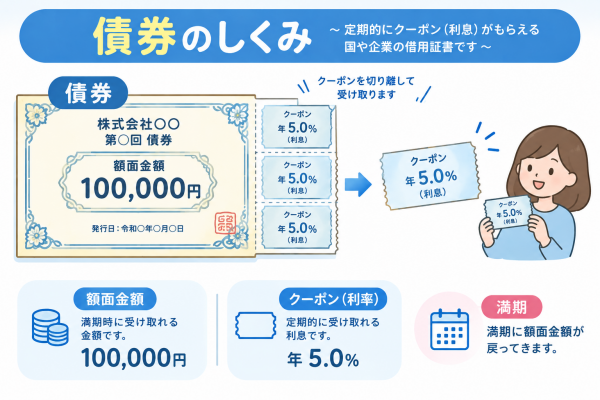
イメージ画の債券だと、「額面金額100,000円、満期3年、利率5.0%の固定利付債券」という事になります。
毎年、100,000円の利息5%=5,000円ずつもらえて、しかも3年の満期を迎えると額面金額の100,000円もそっくりそのまま返ってくるというシステム。
元本割れのリスクがないので、特に国が発行する債券の国債は「安全資産」としても人気が高いんですって。
ナツキ
国債は個人向けも販売されているので、一度は買ってみたいな・・
ちなみに、もっとも一般的なのは「固定利付債」ですが、クーポンのない「割引債」やクーポンの価格が変動する「変動利付債」など、債券の種類はかなり多いんだそうです。
債券市場、押さえておきたい2つのポイント
さて、そんな債券を売買するのが債券市場。
今回の本で解説されている中で、私が特に重要だと思った2つのポイントを挙げておきます。
ポイント1:債券価格は、投資家の求める利回り水準に基づいて決まる
ポイント2:長期金利は、名目経済成長率に沿って決まる
債券について理解を深める上で、重要になってくるのは債券価格と金利なんだと思います。
ポイント1、債券価格は投資家の求める利回り水準から決まる
まずは1つ目のポイント、債券価格についてです。
債券って、株価と違って額面価格がハッキリしていますよね。
それなのに、取引される債券の価格が額面価格よりも高かったり低かったりするのはどうしてなのだろう?というのは、勉強する前から気になっていた事。
ナツキ
低いならまだしも高い場合、買いたい人がいるのが不思議でした
でも、債券には金利(クーポン)が付いているので、金利分で儲けられると考える人が買うのかなぁというイメージでした。
この疑問を解決してくれるのが、ポイント1。
「債券価格は、債券を買おうとする投資家が求める利回り水準から決まる」です。
どういう事かと言うと、例を挙げて考えてみると分かりやすいです。
先ほどと同じ、「額面金額100,000円、満期3年、利率5.0%の固定利付債券」の場合で考えてみます。
投資家が利回り4%以上の投資商品を探している時に、この債券でクーポンが3年分残っている物を購入するとします。
本来なら、額面価格100,000円以下で買えれば5.0%の利回りなのですが、市場では102,000円で売られていたとします。
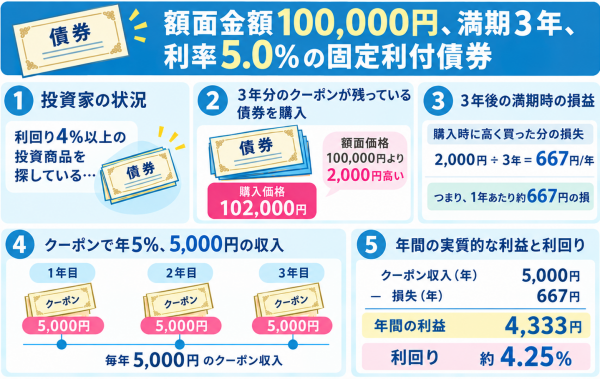
これを買った場合、額面価格よりも2,000円分高いので、3年後に満期を迎えた時に2,000円損します。つまり1年で約667円損する計算。
でも、クーポンで1年に5,000円ずつ利益が出ます。
損益を1年で見た場合、5,000-667=4,333。
という事は、年間4,333円利益が出るので、利回り約4.25%となります。
このように、額面金額よりも債券価格が高かったとしても、利回り4%以上の商品を探している投資家にとっては、まだまだ魅力的な商品と言えます。
ナツキ
だから額面よりも高くても、売買が成立するんですね!
ちなみに、債券を勉強していると「債券価格と金利はシーソーの関係」という言葉がよく出てきますが、これは「市場金利と債券価格の関係」と考えると分かりやすい。
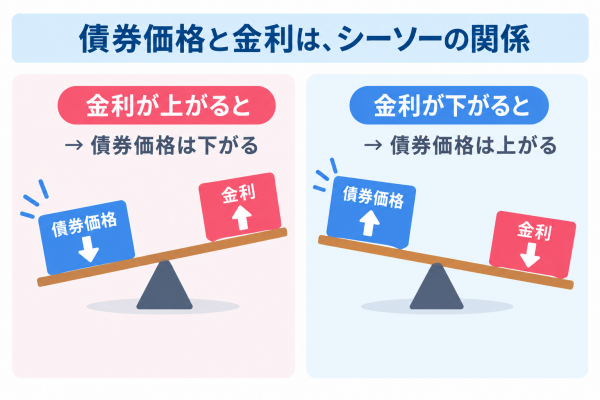
「額面金額100,000円、満期3年、利率5.0%の固定利付債券」がある場合、次の年に市場金利が上がり「額面金額100,000円、満期3年、利率6.0%の固定利付債券」が発行されたとしたら。
当然、前年の5.0%の利率の債券は魅力が下がり、債券価格は低下します。
つまり、市場金利が上昇⇒債券価格低下となります。
逆に、市場金利が下がって「額面金額100,000円、満期3年、利率4.0%の固定利付債券」が発行されたら、前年の5.0%利率の債券の魅力は高まり、買いたい投資家が増えて債券価格も上昇します。
市場金利が低下⇒債券価格上昇となるわけですね。
ここまで、債券の価格がどう決まるかについてまとめてきましたが、今度は債券の利率に関わるポイントです。
ナツキ
債券には色々な金利が出てきて複雑・・MEMOしておきます!
・市場金利・・金融市場で資金の需要と供給のバランスによって決まる金利のこと。短期金利(政策金利)・長期金利を含む。
・短期金利・・原則、1年未満の資金貸借に適用される金利。中央銀行の金融政策によって、直接的にコントロールされ、住宅ローンの変動金利や企業の短期借入金利・預金金利などの基準となる
・政策金利・・中央銀行が景気や物価を安定させるために定める、基準の金利。
・長期金利・・返済期間が1年を超える資金貸借に適用される金利。10年物国債の利回りが指標。市場での売買によって変動する「経済の体温計」
・10年物国債の利回り・・新規発行された10年国債の市場での売買価格から計算される利回り。クーポン利率ではない。
ポイント2:長期金利は、名目経済成長率に沿って決まる
先ほど、シーソーの関係の話で例に挙げたように、市場金利の変動によって債券の利率は変わります。
では、市場金利はどうやって変動するのでしょう。
市場金利は、短期金利と長期金利に分けられますが、短期金利は中央銀行によってコントロールされているので、基本的には政策金利と連動して動きます。
ナツキ
政策金利は発表されるので、短期金利の動きは分かりやすいですね。
長期金利は、10年物国債の利回りが指標となっていますが、これがどう動くのかを示したのが、ポイント2「長期金利は、名目経済成長率に沿って決まる」です。
政策金利に連動する短期金利と違い、長期金利は市場での売買によって変動します。
つまり、市場の思惑が反映されることになるんですが、この思惑に関与するのが名目経済成長率です。
物価の変動を含んだままで計算される国内総生産(GDP)の伸び率。
内閣府が四半期および年間ごとに、実質経済成長率と共に推計・発表する指標。
名目経済成長率=実質経済成長率+物価上昇率
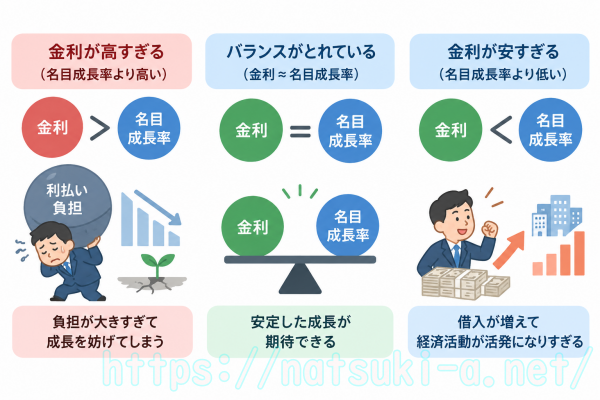
長期金利が名目経済成長率に沿って決まるというのは、それが中立的かつ安定した基準だからです。
というのも、例えば、成長率よりも金利が高すぎると、負担が大きすぎて成長を妨げてしまいます。
逆に、成長率よりも金利が安すぎると、借入が増えて経済活動が活発になりすぎてしまいます。
ちなみに、2026年10月現在の長期金利(10年物国債利回り)は約2.9%。
名目経済成長率は、7月試算段階で3.0%なので、概ね合致した数値になっています。
債券の利率は、政策金利に連動する短期金利と、名目経済成長率に沿う長期金利が市場金利を変動させるのに合わせて変動する、という事です。
債券市場まとめ
では最後に、学んだことをまとめます
- 債券市場は、債券(=負債証券)を売買する市場
- 債券市場を知る上で重要なのは、債券価格と金利
- 債券価格と市場金利はシーソーの関係
- 債券には様々な種類があるが、債券市場の取引の8割以上は国債
- 10年物国債は長期金利の代表的な指標
- 債券価格は投資家の求める利回り水準から決まる
- 長期金利は、名目経済成長率に沿って決まる
- 新発債券の利率は、発行時の短期金利・長期金利を含む市場金利によって決まる
ナツキ
うーん、やっぱり債券と金利って複雑・・
ただ、本を読んだ事で、債券について何となく全体像を把握できるようになったのは良かったです。
この本、次の章が「金利」について書かれていましたので、今度は「金利」について読んだことをまとめたいと思います。